「新NISAを始めたけど、後悔しないかな…」
「ブログで『新NISAで後悔した』という記事を読んで、始めるのが怖くなった」
そんなふうに迷っていませんか?
こんにちは、看護師でライフコーチの愛原百麗です。
わたしは50代で、月1万円から新NISAの積立を始めました。
親の介護で5年間、看護師の正職員から夜勤をセーブしたパートに切り替え、収入が減った時期もありました。そんな中でも、無理のない金額で続けてきた今、「始めてよかった」と感じています。
この記事では、よくある「新NISAの後悔」と、わたし自身の体験、そして後悔しないための心構えをお伝えします。
この記事では
・新NISAでよくある「後悔」7つ
・50代看護師のわたしが、新NISAを続けてきた体験談
・暴落で不安になったときの心の整え方
・新NISAで後悔しないための5つの心構え
について解説します。
※この記事は個人の体験と考え方をお伝えするもので、特定の商品や投資をおすすめするものではありません。投資には元本割れなどのリスクがあります。最終的なご判断は、ご自身の状況に合わせて行ってください。
新NISAでよくある「後悔」7つ
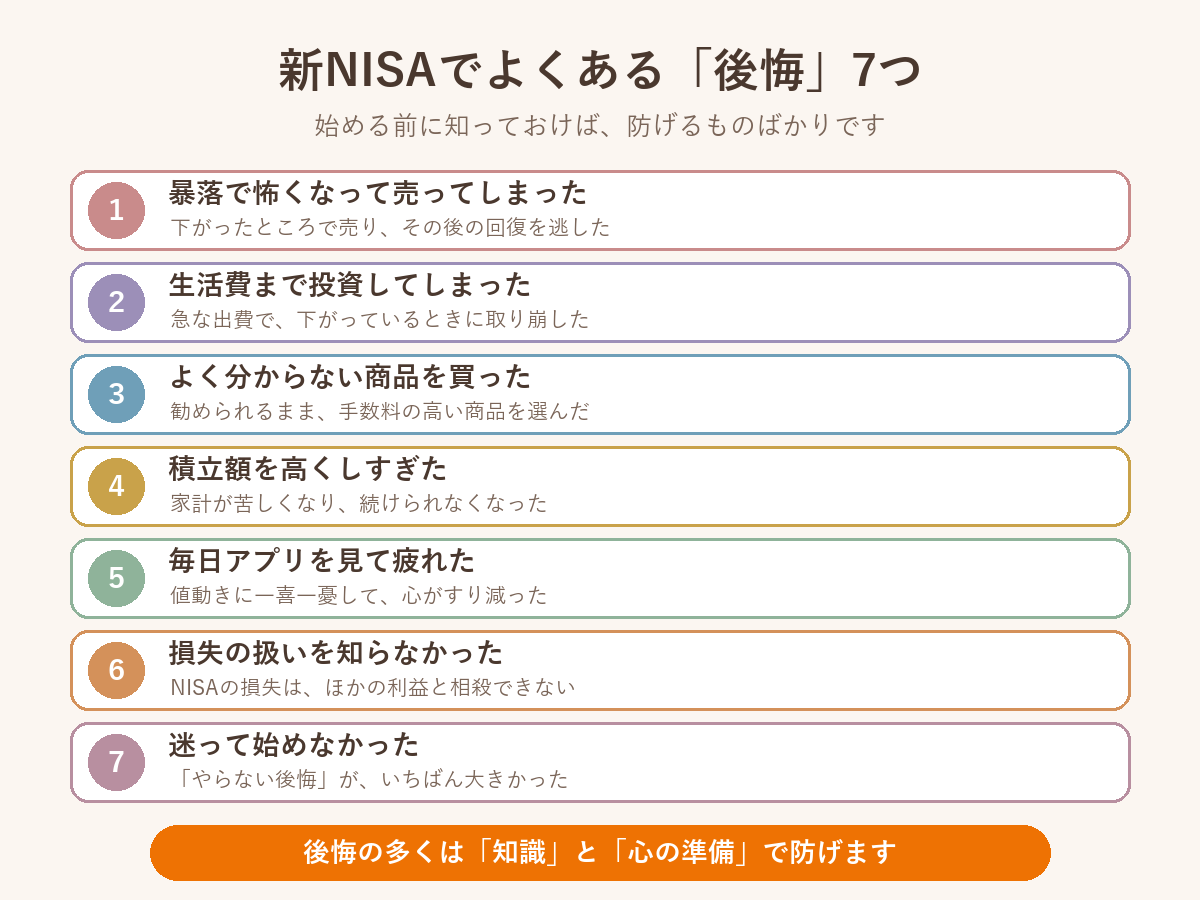
「新NISA 後悔」と検索すると、たくさんの体験談が見つかります。よくある後悔は、次の7つです。
1. 暴落で怖くなって売ってしまった
株価が大きく下がったとき、怖くなって売ってしまい、その後の回復の恩恵を受けられなかった…というケースです。いちばん多い後悔と言われています。
2. 生活費まで投資してしまった
手元のお金をぎりぎりまで投資に回した結果、急な出費があったときに、値下がりしている状態で取り崩すことになってしまいます。
3. よく分からない商品を買った
勧められるままに、中身や手数料をよく理解しないで商品を選んでしまい、あとから後悔するケースです。
4. 積立額を高くしすぎた
「早く増やしたい」と積立額を高くしすぎて家計が苦しくなり、続けられなくなってしまいます。
5. 毎日アプリを見て疲れた
値動きのたびに一喜一憂して、心がすり減ってしまう人も少なくありません。
6. 損失の扱いを知らなかった
NISA口座で出た損失は、ほかの口座の利益と相殺(損益通算)することができません。こうした仕組みを知らずに始めて、あとから驚く人もいます。
7. 迷って始めなかった
意外と多いのが、「あのとき始めておけばよかった」というやらない後悔です。
ポイント:こうして並べてみると、後悔の多くは「知識」と「心の準備」で防げるものばかりです。
50代看護師のわたしの新NISA体験談
始めたときの条件
- 年代:50代
- 証券会社:楽天証券(友達が使っていて、楽天銀行もすでに使っていたため)
- 積立額:月1万円(最初は小さく)
- 商品:全世界株式のインデックスファンド(いわゆる「オルカン」)
- 目的:老後の安心づくり、インフレ対策、「やらない後悔」を避けること
介護で収入が減った時期も、続けられた理由
親の介護の5年間は、正職員からパートに切り替えざるを得ず、収入が減りました。
それでも続けられたのは、生活費とは完全に分けた余剰資金から、無理のない金額で積み立てていたからです。
もし最初から大きな金額で始めていたら、途中でやめていたかもしれません。
アプリは「見すぎない」がコツ
始めたばかりのころは、アプリで残高が増えたり減ったりするのが気になりました。
でも実際には、想像していたより不安は小さく、むしろ「放っておいても育ってくれるかもしれない」という安心感のほうが大きかったです。
ニュースに振り回されないためには、アプリを見すぎないことがいちばん大切だと感じています。
始めてよかったと思えること
わたしは、新NISAを始めたこと自体は後悔していません。
大きく増やすことよりも、「何もしていない」という不安がなくなったことが、いちばんの収穫だったと感じています。
暴落で不安になったときの心の整え方
新NISAで後悔するいちばんの原因は、暴落したときの「恐怖」です。
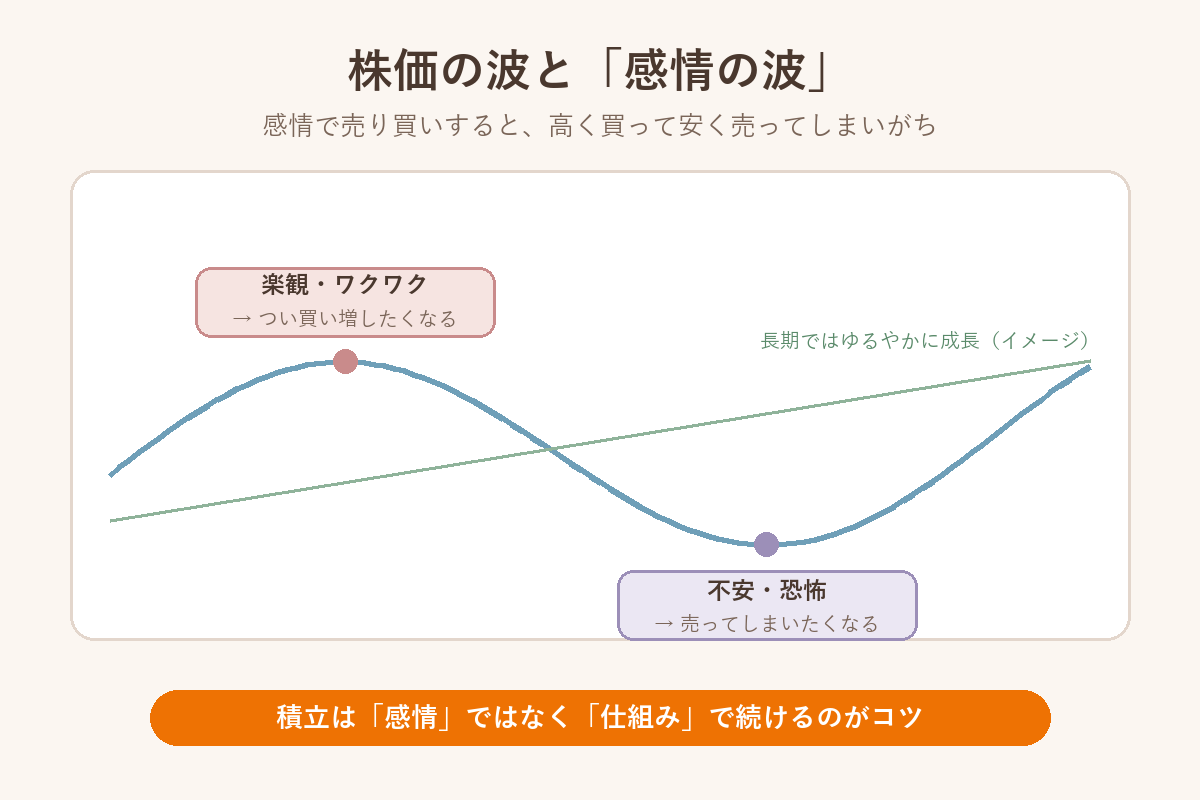
感情の波に乗らない
人は、株価が上がっているときは楽観的になって買いたくなり、下がっているときは不安になって売りたくなります。
でも、感情のままに動くと、高く買って、安く売ることになってしまいがちです。
だからこそ、積立は「感情」ではなく「仕組み」で続けることが大切です。毎月自動で積み立てる設定にしておけば、下がったときにも淡々と買い続けることができます。
「下がった」にも、もう片方の面がある
わたしがファシリテーターを務めるディマティーニメソッドでは、どんな出来事にも必ず両面があると考えます。
株価が下がると、「損をした」という面ばかりが目に入ります。
でも、積立を続けている人にとっては、同じ金額でより多くの口数を買える時期でもあります。
下がったことの「もう片方の面」が見えると、不安に振り回されにくくなります。
体からも落ち着かせる
看護師としておすすめしたいのは、不安で胸がざわざわするときこそ、アプリを閉じて、深呼吸をすることです。
鼻から4秒吸って、口から8秒かけて吐く。これを数回くり返すだけでも、気持ちが落ち着いてきます。
冷静になってから判断しても、決して遅くはありません。
新NISAで後悔しないための5つの心構え
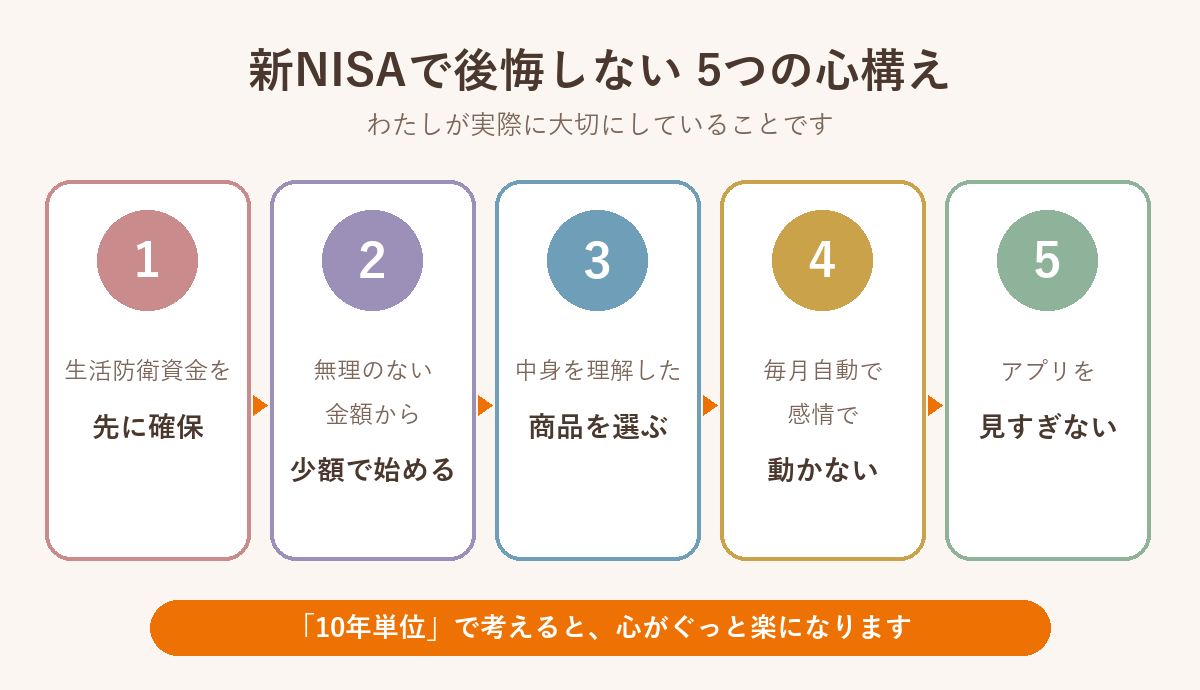
1. 生活防衛資金を先に確保する
病気や急な出費に備えて、生活費の3〜6か月分ほどは、すぐに使える預金として残しておきましょう。
2. 無理のない金額から、少額で始める
最初は月1,000円〜1万円でも十分です。慣れてきたら、年に1回見直して増額を考えましょう。
3. 中身を理解した商品を選ぶ
「何に投資しているのか」「手数料(信託報酬)はいくらか」を説明できる商品を選ぶと、下がったときにも慌てにくくなります。
4. 毎月自動で、感情で動かない
自動積立の設定にして、ニュースや値動きで積立を止めたり売ったりしないと決めておきましょう。
5. アプリを見すぎない
見直しは半年〜1年に1回で十分です。毎日見るほど、心は疲れてしまいます。
📘 新NISA 制度のおさらい
| つみたて投資枠 | 年間120万円まで |
|---|---|
| 成長投資枠 | 年間240万円まで |
| 生涯の非課税保有限度額 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 売却したとき | その分の枠は翌年以降に再利用できます |
制度は変わることがあります。最新の情報は金融庁のサイトでご確認ください。
それでも不安が消えないときは
知識もついた、仕組みも整えた。それでも「損をしたらどうしよう」「老後が心配」という不安が消えないことがあります。
そんなときは、不安の奥に、お金にまつわる過去の体験や思い込みが隠れているのかもしれません。
新NISAの後悔と体験談のまとめ
- 新NISAの後悔の多くは、「知識」と「心の準備」で防げる
- いちばん多いのは、暴落で怖くなって売ってしまうこと
- わたしは50代・月1万円から始め、介護で収入が減った時期も無理のない金額だったから続けられた
- 積立は「感情」ではなく「仕組み」で。下がったときにももう片方の面がある
- 生活防衛資金を先に確保し、少額・自動・長期で続ける
お金の不安を、ひとりで抱えないで
新NISAで「後悔したくない」という気持ちの奥には、お金を失うことへの大きな不安があるのかもしれません。
ディマティーニメソッドのセッションでは、わたしがお出しする質問に答えていくことで、お金への不安の正体と、あなたが本当に大切にしている価値観を一緒に見つけていきます。
お金の不安から、安心して育てる毎日へ
「お金のことで、ちょっと話を聞いてほしい」という段階で大丈夫です。
どうぞお気軽にお問い合わせくださいね。
無理な勧誘はいたしません。